「リフレやめよ」ベッセント米財務長官の警告と日銀利上げの行方
米国のトランプ政権において財務長官を務めるスコット・ベッセント氏が、日本の金融政策に対して厳しい視線を注いでいます。かつて市場を席巻した大規模な金融緩和、いわゆる「アベノミクス型リフレ政策」からの完全脱却を促すベッセント氏の苛立ちは、単なる通貨安批判にとどまらず、2026年における日米経済摩擦の新たな火種として急速に浮上してきました。
長年にわたり低金利環境と円安を享受してきた日本経済に対し、なぜ米財務省トップは今このタイミングで「リフレやめよ」としびれを切らしているのでしょうか。長年ウォール街でマクロ投資家として名を馳せたベッセント氏の冷徹な計算と、日銀の植田和男総裁が進める金融正常化のペース、そしてドル円相場への波及シナリオを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ベッセント財務長官は、長引く日本の超低金利と円安が米国の製造業や貿易赤字に不利に働いているとしてリフレ政策の即時見直しを強く求めている。
- 要点2:トランプ政権の通商戦略と連動し、通貨安を容認し続ける日本の金融構造そのものが「新たな為替摩擦の火種」として標的になっている。
- 要点3:日銀の植田総裁は慎重な金融正常化を模索するが、米側からの円安是正圧力が強まることで利上げペースが前倒しされる可能性が高まっている。
【2026年最新】ベッセント米財務長官が「リフレやめよ」としびれを切らす真の理由
スコット・ベッセント財務長官が日本の金融スタンスに強い不快感を示す背景には、米国の貿易赤字削減と国内製造業の復活を掲げるトランプ政権の基本方針があります。ヘッジファンド「キー・スクエア・グループ」の創業者であり、かつてソロス・ファンド・マネジメントで名を馳せた同氏は、為替相場の歪みが実体経済に与えるインパクトを誰よりも熟知しているマクロ経済のプロフェッショナルです。
ベッセント氏から見れば、日本が2010年代初頭から推し進めてきた異次元の金融緩和とリフレ政策は、もはやデフレ脱却という当初の目的を大幅に過ぎ去っています。日本の消費者物価指数(CPI)が持続的な上昇基調を見せ、名目賃金の上昇が確認されている現在にあってもなお、日銀の政策金利が主要先進国に比べて極めて低い水準に留まっていることに対し、「意図的な通貨安誘導による不当な輸出競争力の維持ではないか」という強い疑念を抱いているのです。
報道各社の取材や公式証言によると、米財務省内部では日本の実質実効為替レートが歴史的な低水準に放置されている状況への警戒感がピークに達しています。インフレ抑制とドル高修正を同時に進めたいアメリカにとって、日本の過度な金融緩和継続は「是正されるべき構造的障壁」と位置づけられています。
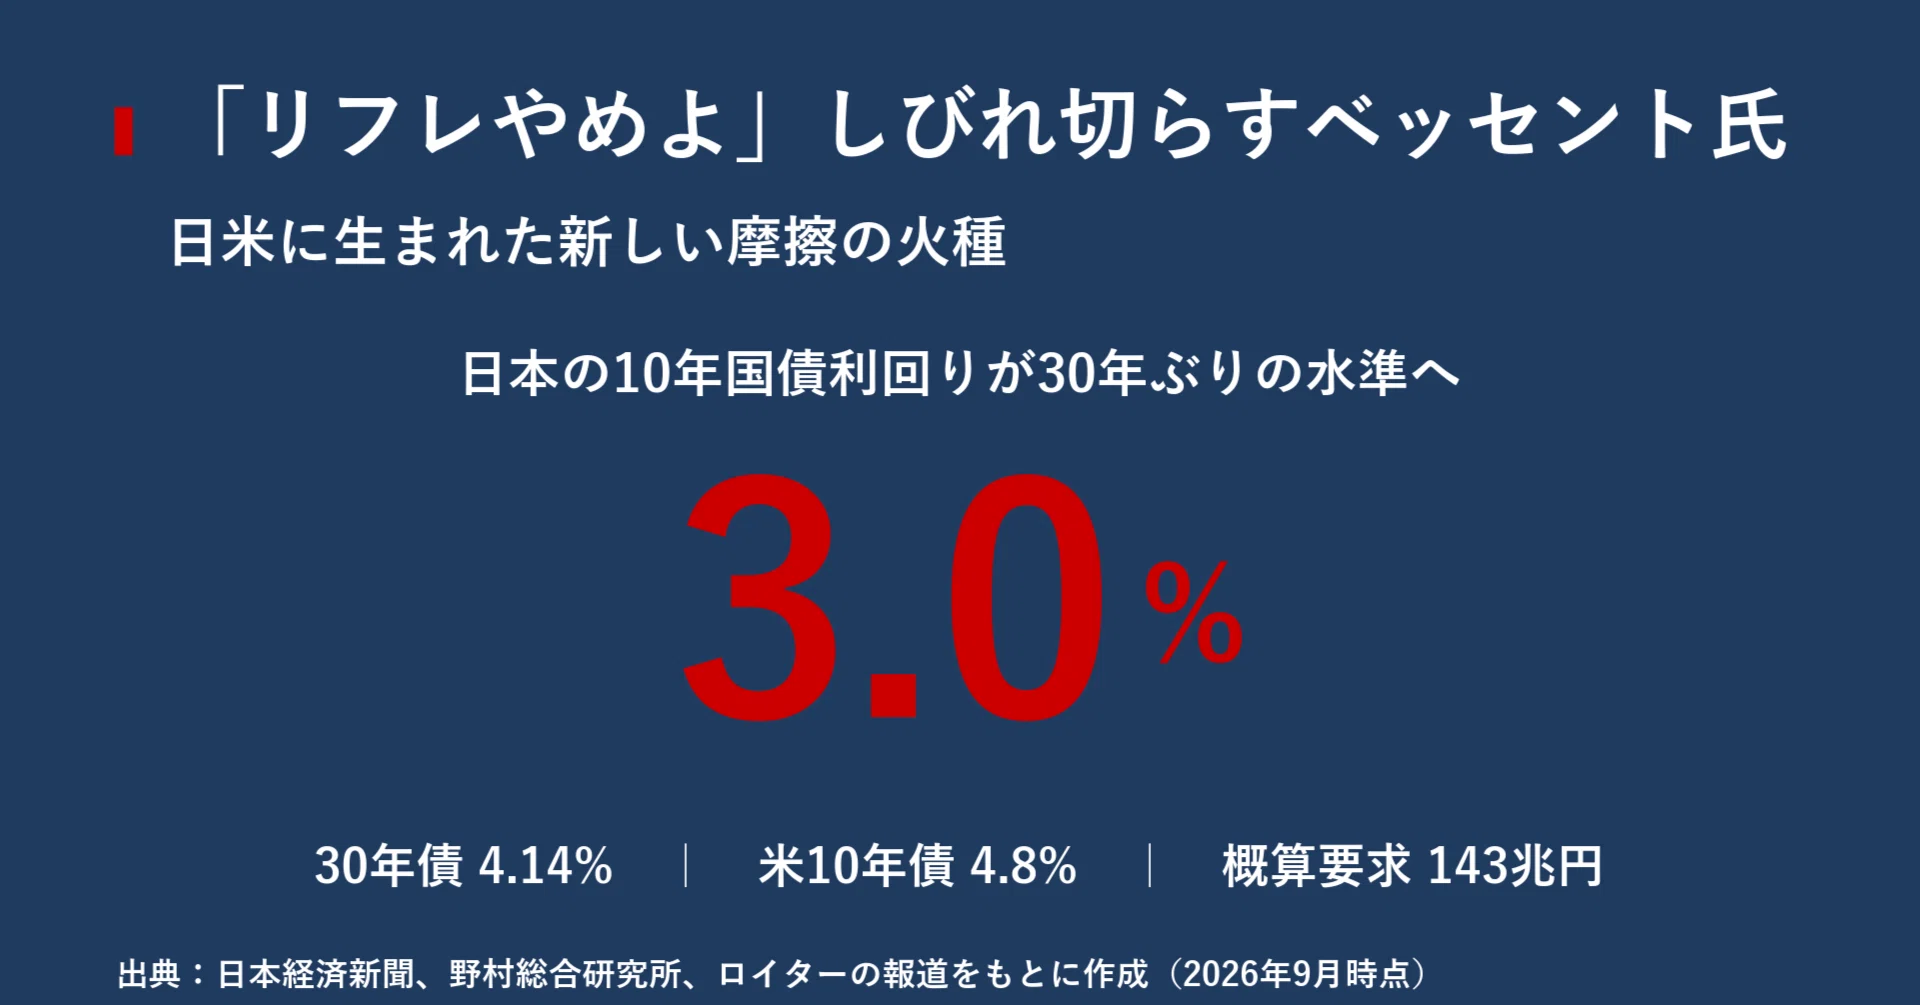
トランプ政権の対日圧力とアベノミクス・リフレ派批判の構図
今回のベッセント氏による発言と圧力は、かつて日本経済を牽引したアベノミクス・リフレ派の経済思想に対する根本的な否定という側面を持ちます。2013年以降、大規模な国債買い入れとマイナス金利政策を軸としたリフレ政策は、円安・株高を演出して日本企業の業績回復を支えてきました。しかし、その副作用として生じた深刻な内外金利差と円安の固定化は、今や米国の通商政策と真っ向から衝突しています。
トランプ政権の通商チームは、関税政策と為替政策を一体として捉えています。関税引き上げによって米国内の産業を保護しようとしても、相手国の通貨が大幅に減価していればその効果は相殺されてしまうためです。したがって、ベッセント氏がターゲットにしているのは単なる為替介入の有無ではなく、「低金利を放置して通貨安を温存する金融政策そのもの」に他なりません。
日本国内において「景気への配慮から利上げは極めて緩やかであるべきだ」と主張する積極財政派やリフレ派の論理は、ワシントン側からは「為替を盾にした産業保護政策」と厳しく断じられており、日米通商摩擦の焦点が従来の個別品目(自動車や鉄鋼)から「マクロ金融政策と為替水準」へとシフトしている現実を浮き彫りにしています。
【データ徹底比較】日米金融政策の温度差と為替・金利指標の変遷
日米間の金融スタンスの隔たりと、それが為替市場に及ぼす影響を客観的な指標で整理します。両国の金利差と政策態度のギャップが、いかに摩擦の引き金となっているかが明確に浮かび上がります。
| 比較指標・項目 | 米国(FRB・財務省スタンス) | 日本(日銀・財務省スタンス) | 市場への影響・摩擦リスク |
|---|---|---|---|
| 政策金利水準(2026年) | 4.00%〜4.50%前後(利下げ局面でも高水準) | 0.75%〜1.00%前後(段階的な引き上げ途上) | 依然として3%超の金利差が存在し、構造的な円安要因に |
| 金融政策の基本方針 | 景気配慮とインフレ再燃警戒のバランス重視 | 経済・物価情勢を見極めた慎重な「正常化」 | 米側は日銀の利上げペースの遅さに苛立ちを強める |
| 為替レート(ドル円)の認識 | 「ドル高・円安は米国の通商競争力を毀損」 | 「急激な変動は望ましくないが景気急冷も回避」 | 為替報告書等を通じた米財務省からの「円安是正圧力」 |
| 対外貿易・経常収支 | 巨額の貿易赤字削減が政権の至上命題 | インバウンドや第一次所得収支黒字による支え | 日本の対米黒字拡大が政治的制裁のターゲットに |

植田日銀の金融正常化と利上げペース観測|迫られる政策転換
日銀の植田総裁は就任以来、マイナス金利の解除、長短金利操作(YCC)の撤廃、保有国債買入れの減額と、極めて慎重かつ着実に金融正常化を進めてきました。しかし、日銀が重視しているのはあくまで「国内の賃金と物価の好循環」の確証であり、外部圧力による拙速な利上げが日本経済の腰を折る事態を最も警戒しています。
一方で、ベッセント氏の発言や米財務省の強硬姿勢は、日銀の政策判断スケジュールに直接的なプレッシャーを与えています。市場ではこれまで「日銀の利上げペースは半年から1年に1度、0.25%刻みの極めてスローなペース」と見られていましたが、米側の為替監視圧力によって利上げ間隔の短縮やターミナルレート(最終到達金利)の引き上げ観測が急速に織り込まれ始めています。
日本政府内部でも、輸入物価高騰による国民生活への打撃を抑えるための「円安是正」を求める声と、利上げによる住宅ローン金利上昇や中小企業の借入コスト増を懸念する声が錯綜しており、植田総裁は極めて困難な舵取りを強いられています。
【実態検証】市場関係者の声と「リフレやめよ」に対するネットの反応
ベッセント氏の強烈な牽制発言に対し、金融市場やソーシャルメディアでは激しい議論が巻き起こっています。市場関係者と一般ユーザーの間で浮き彫りになったリアルな反応を検証します。
為替ディーラーやマクロ機関投資家の間では、「ベッセント氏は長年ソロス・ファンドで円売り・ドル買いの潮流を仕掛けた当事者。その彼が今度は財務長官として日銀に利上げを迫るのは皮肉だが、論理としては極めて合理的だ」という冷静な受け止めが広がっています。投機筋の間では、日米金利差縮小を見越したドルロング・円ショートのポジション解消を急ぐ動きも見られます。
SNSや大手掲示板などのネット上の反応では、意見が二分しています。
- 「いつまでも異次元緩和に依存して円の価値を溶かし続けたツケが、外圧という形で回ってきた」
- 「物価高で苦しんでいる生活者からすれば、アメリカからの圧力で円高方向に動いてくれるなら歓迎したい」
- 「他国の金融政策に露骨に指図してくるトランプ政権のやり方は横暴だ。国内経済が冷え込んだらどう責任を取るのか」
このように、物価高に悩む消費者層からの支持と、日本経済の自律的運営を懸念する保守層・リフレ支持層からの反発が交錯する構図となっています。
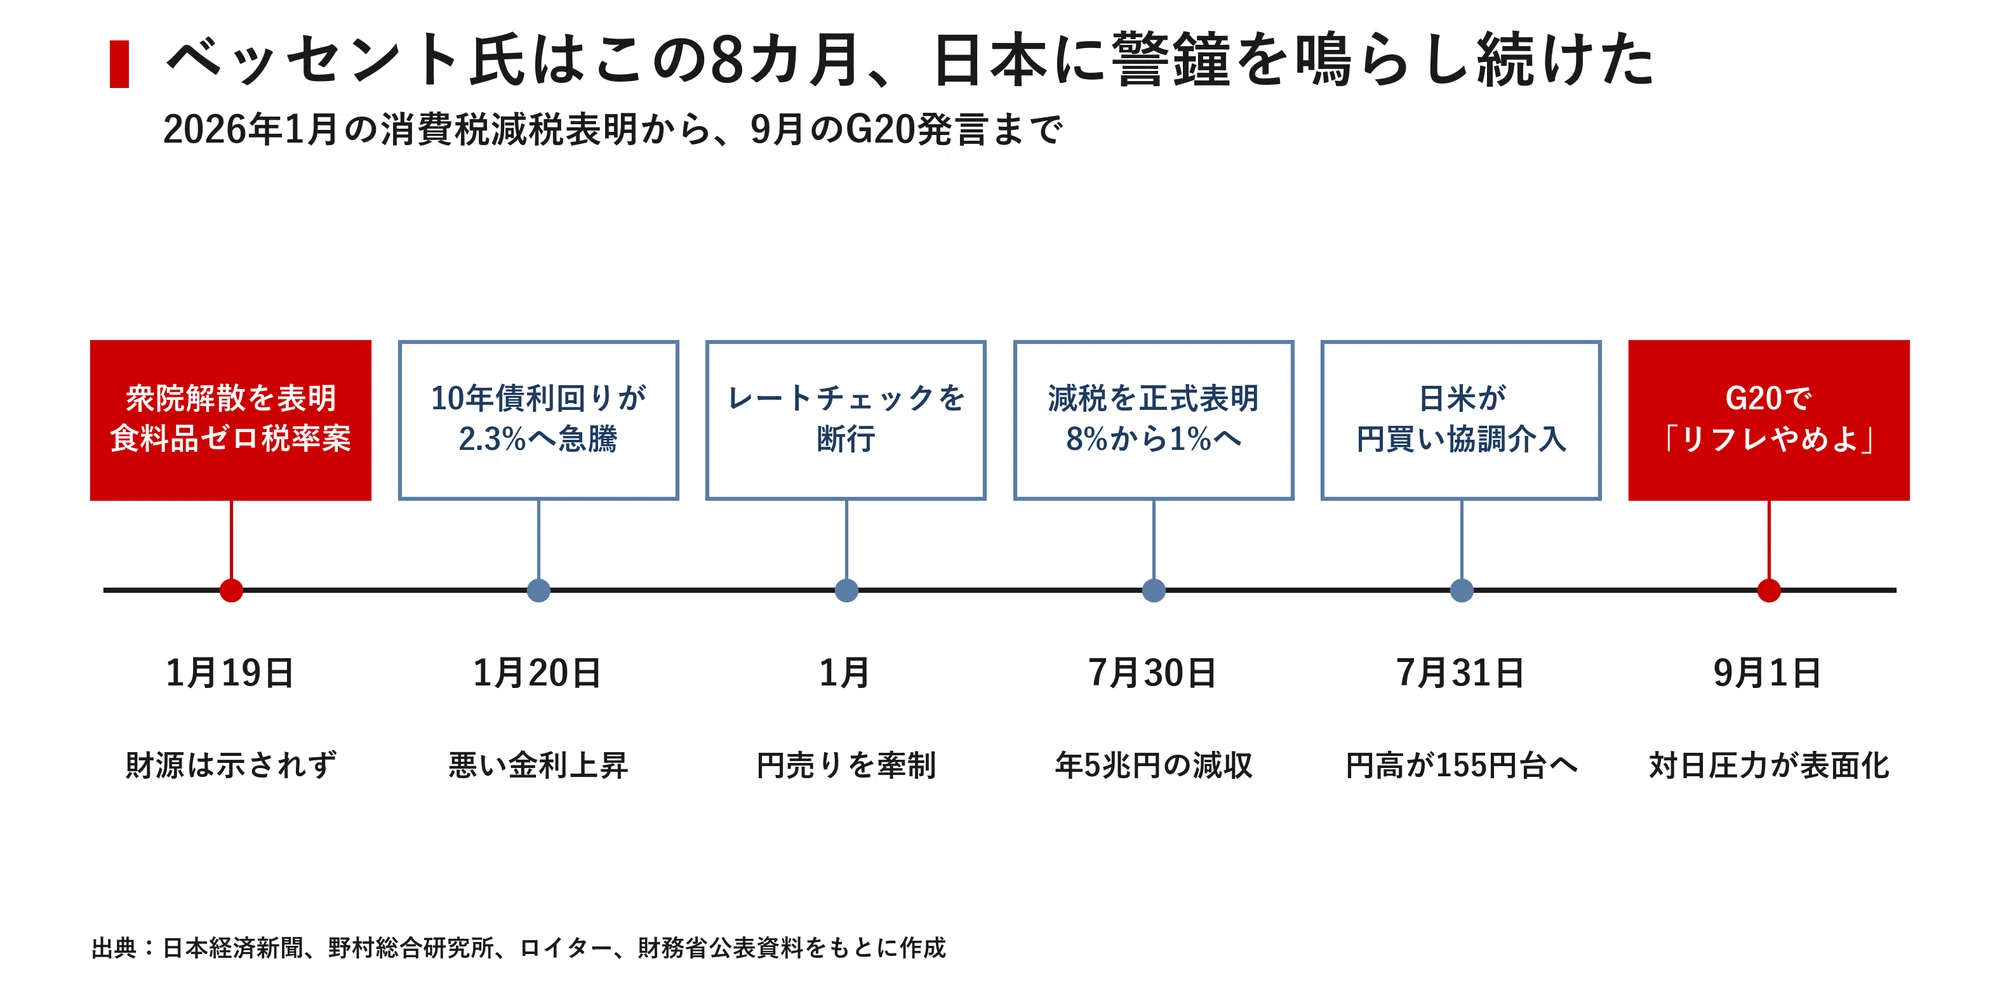
一般に知られていない盲点と為替介入・ドル円見通しの誤解
日米の為替摩擦を論じるにあたって、多くの人が陥りがちな誤解が存在します。それは「米財務省が円高を望んでいるからといって、日本単独の市場介入を無条件で認めるわけではない」という点です。
トランプ政権およびベッセント財務長官が求めているのは、為替市場への直接的な資金介入(為替介入)による対症療法ではなく、「金利差を生み出している金融政策そのものの正常化」です。過去の例を見ても、米国は自国の意図に沿わない一方的な通貨介入に対しては極めて批判的であり、日本政府が円買い介入を実施する際には米側との極めて綿密なコンセンサスが不可欠となります。
また、「ベッセント氏の発言で一気に1ドル=120円台まで円高が進む」といった極端な見通しも現実的ではありません。米国の金利水準が依然として高いことや、日本の巨額なデジタル赤字・エネルギー輸入需要による構造的な円売り実需が存在するため、為替相場は上下に激しく乱高下しながらも、段階的なレンジの切り下げを模索する展開が濃厚です。
【プロの結論】経済的依存からの自立と資産防衛の判断基準
マクロ経済と社会構造の観点から見れば、日本が長年続けてきたリフレ政策は、実質的な構造改革を先送りするための「金融緩和という名の麻薬」であったという見方も成立します。低金利環境への過度な共依存関係は、ゾンビ企業の温存やイノベーション投資の遅れを招きました。ベッセント氏による厳しい外圧は、日本経済が「緩和依存」から脱却し、健全な自立を果たすための痛みを伴う契機と言えます。
この激動の局面において、個人や企業が取るべき判断基準は明確です。
- 円高・金利上昇シナリオに備えるべき対象:変動金利の借入比率が高い企業・個人、過度なレバレッジをかけた外貨建て投資を行っているプレイヤー。速やかなポートフォリオの見直しと金利上昇リスクのヘッジが不可欠です。
- 冷静に情勢を見極めるべき対象:グローバル分散投資を長期積立で継続している投資家。為替の短期的な乱高下に惑わされず、資産の実質価値(購買力)を保つ分散戦略を維持することが推奨されます。
【「リフレやめよ」しびれ切らすベッセント氏 日米、新たな摩擦の火種】に関するよくある質問(FAQ)
Q1:なぜベッセント米財務長官は日本の金融政策に直接口を出すのですか?
A1:ベッセント氏は、日本の超低金利継続による大幅な円安が、米国の製造業に不利な条件を作り出し、米国の対日貿易赤字を拡大させていると見なしているためです。トランプ政権の通商戦略上、不当な通貨安を放置できないという明確な意図があります。
Q2:ベッセント氏の圧力によって日銀はすぐに大幅利上げを実施しますか?
A2:日銀は中央銀行としての独立性を重んじるため、米国の要求に直接屈する形での突発的な利上げは避ける見通しです。しかし、円安が再燃した場合の物価押し上げリスクや米財務省との関係悪化を考慮し、2026年中の追加利上げの時期を前倒しする公算は極めて高いと考えられています。
Q3:今後のドル円為替レートはどのように推移すると予想されますか?
A3:米国の利下げ観測と日銀の利上げペース加速が重なることで、中長期的にはドル安・円高基調への圧力が高まりやすくなります。ただし、日本の貿易赤字や対外投資実需もあるため、一方的な急騰ではなく、ボラティリティ(変動幅)の高い神経質な展開が予想されます。
まとめ:日米経済摩擦の新局面と今後の為替・資産防衛シナリオ
スコット・ベッセント財務長官による「リフレやめよ」という痛烈なメッセージは、日本が約10年以上にわたって続けてきた異次元金融緩和の総括を突きつけるものです。トランプ政権が主導する通商政策の厳格化と相まって、日米関係は「新たな為替・金融摩擦」のフェーズへと突入しました。
日銀の植田総裁が進める金融正常化は、もはや国内の経済情勢だけでなく、国際政治・通商交渉の荒波に直接晒されています。金利ある世界の復活と為替相場の潮目の変化を見据え、個人も企業も過去の「超低金利・円安前提」の常識を捨て去り、新たなリスク管理と資産防衛に舵を切るべき決定的な転換点に立っています。 (出典: リフレやめよしびれ切らすベッセント氏 日米新たな摩擦の火種(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。